美联储重新加息,美元存款、美债和黄金要不要调整?
 财策智库
市场导读
北京时间2026年9月17日凌晨2点,美联储宣布加息25个基点(即0.25个百分点),将联邦基金利率目标区间提高至3.75%—4%。
对于已经持有美元存款、美债和黄金的人来说,眼下最为关心的或许是:美元定期要不要提前取出再存?手里的美债要不要继续持有?黄金需不需要卖出一部分?
全文目录
01 加息之后,还会接着加吗?
02 美元定期要不要提前取出再存?
03 美债收益率涨了,持有人为何可能亏钱?
04 加息之后,黄金要不要卖?
05 美元赚了利息,换回人民币还赚钱吗?
第一章|这次加息之后,还会接着加吗?
从美联储的官方利率调整记录看,此前最后一次加息是在2023年7月。此后,美联储曾维持利率不变,也曾降息,直到这次才重新加息。
至于后面还会不会加息,可参考美联储9月公布的“点阵图”。图上的每一个点,都代表一位官员认为未来某个时点合适的利率水平。
在这次提交2026年末利率预测的18位官员中,16位认为年底的利率应该会高于本次加息后的水平,只有2位认为可能与本次调整后的水平相同。也就是说,多数官员目前仍认为,年内还需要进一步加息。
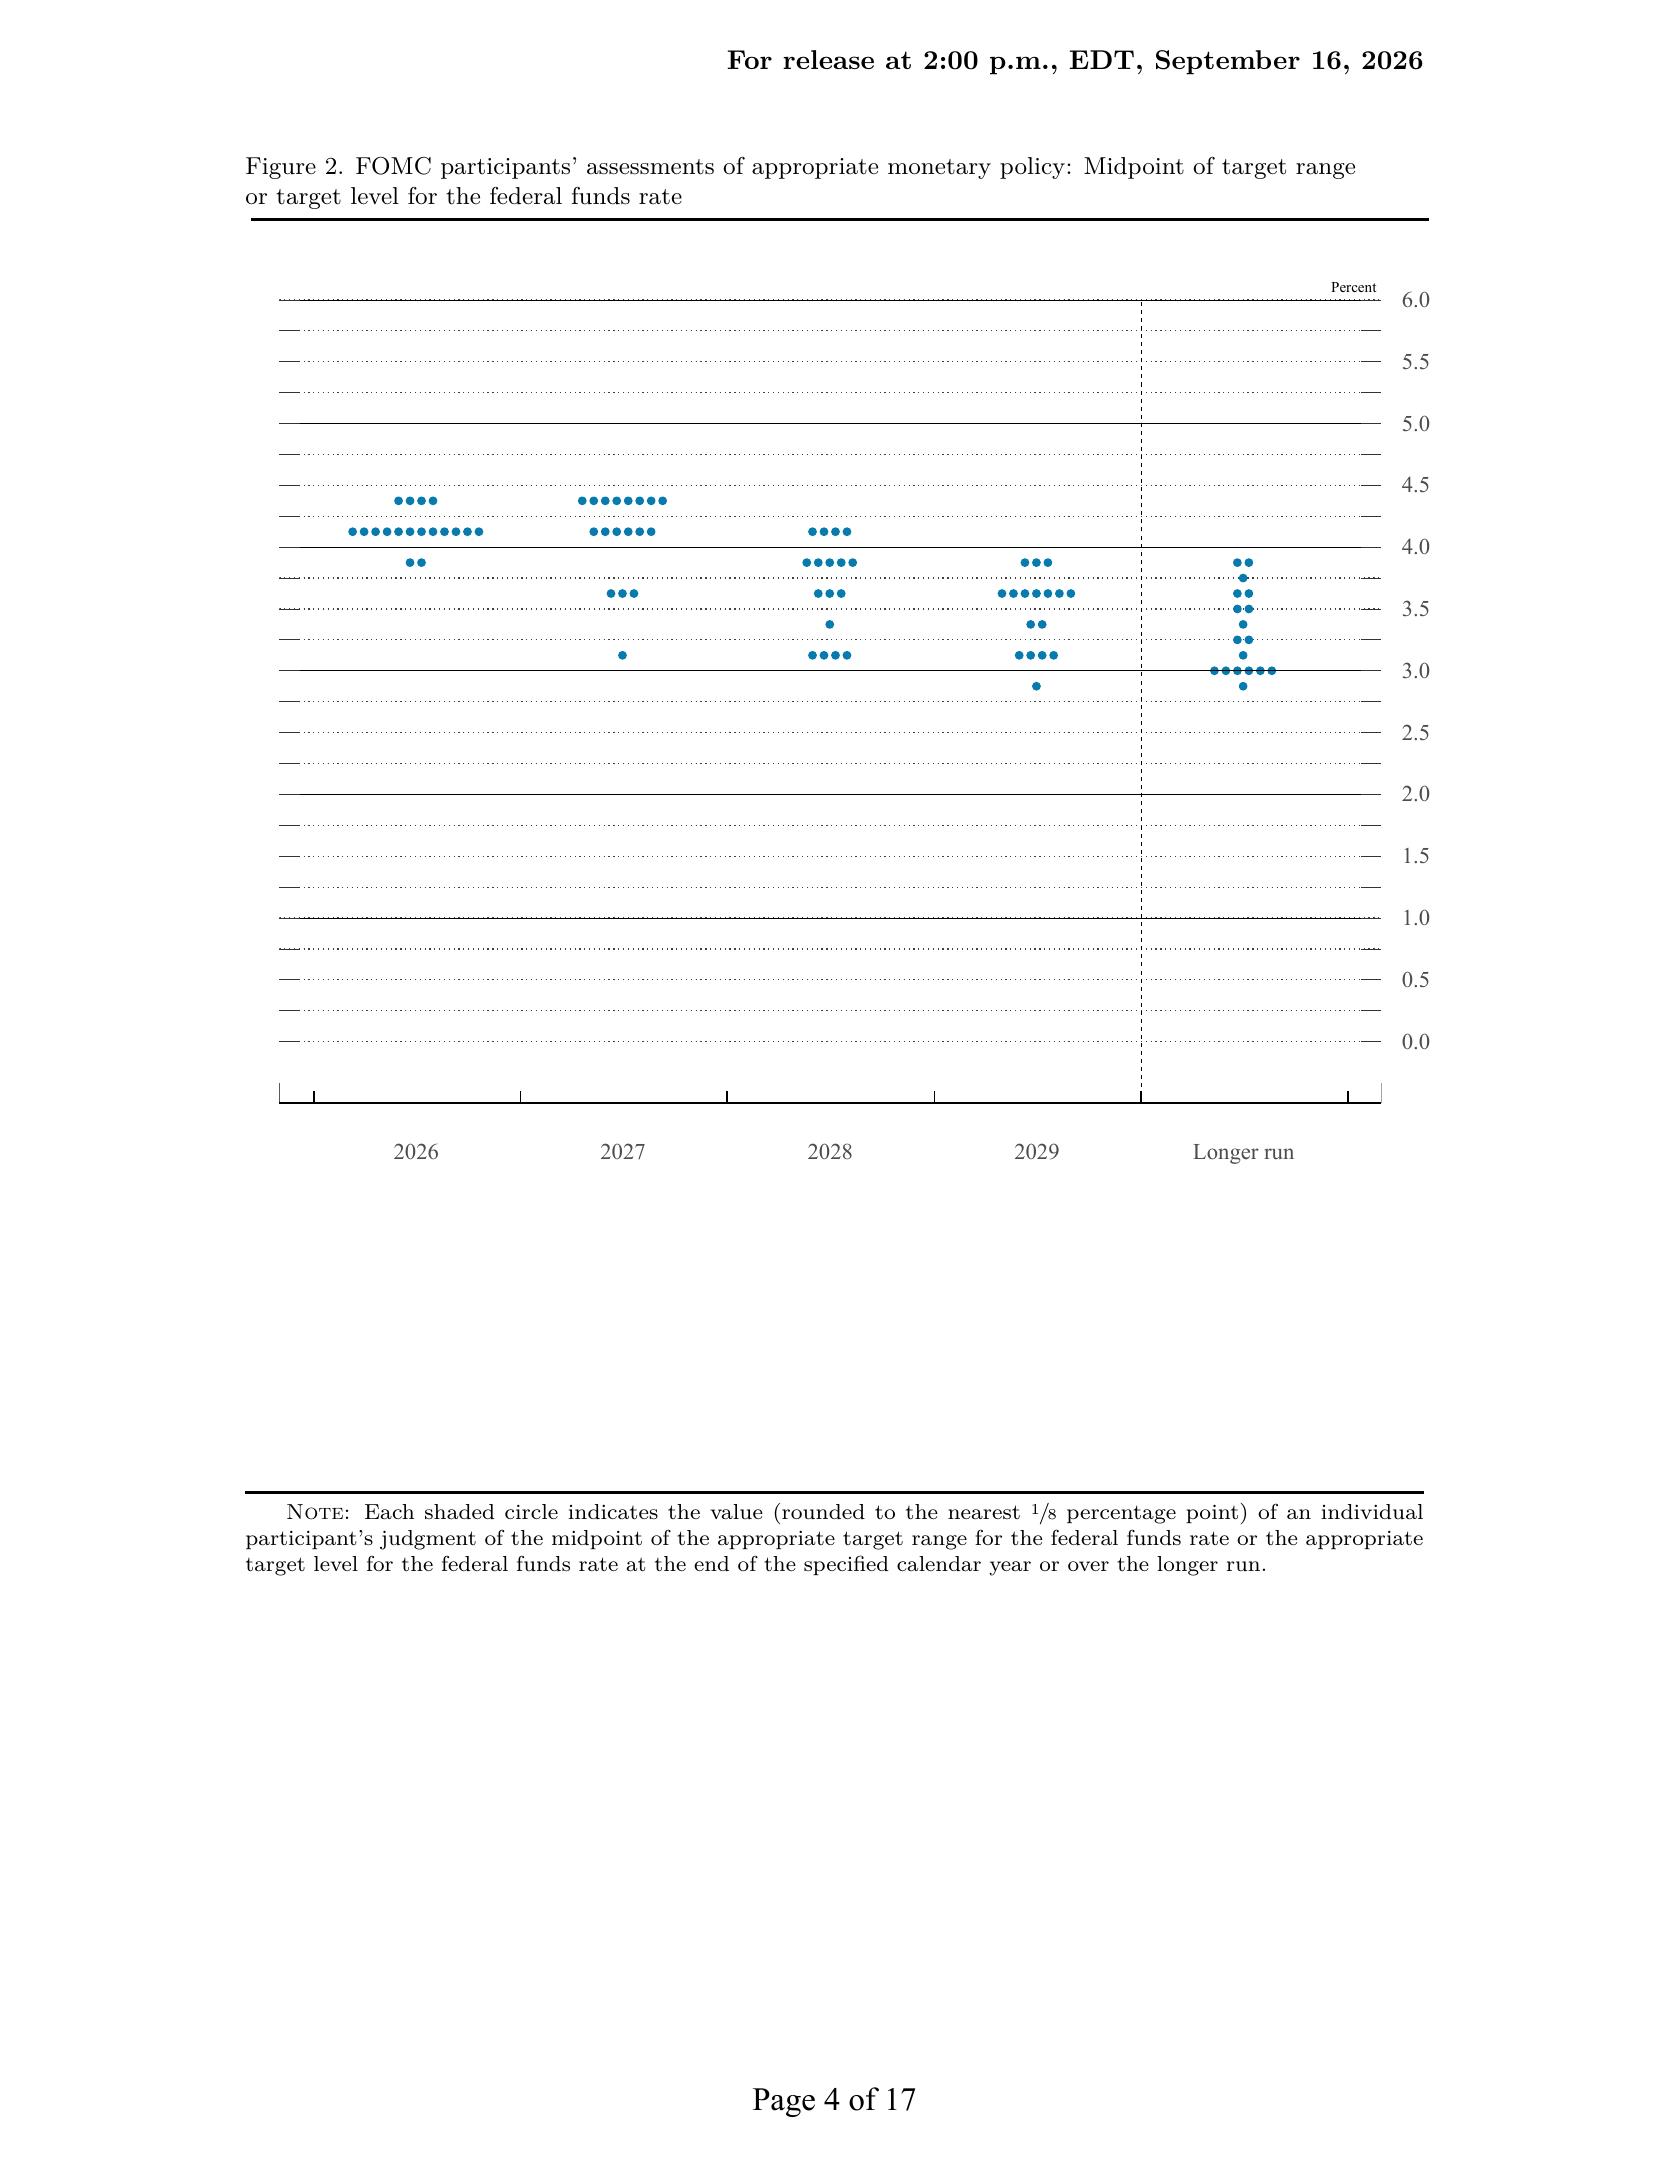
来源:美联储2026年9月经济预测,Figure 2。
这是官员对适当利率的预测,不是后续加息决定。
美联储在本次声明中解释道,通胀仍然偏高,因此希望通过加息,促使通胀更及时地回到2%的目标。但如果后续经济和物价情况发生变化,官员们也很可能会调整自己的预测。
对于准备存款或买入固定利率债券的人来说,后续利率的不确定性会直接影响期限的选择。如果现在选择较长的期限,之后即使出现更高利率的产品,也要考虑提前更换的成本。定期存款提前支取可能损失部分利息;原有债券则可能需要按当时的市场价格卖出。反之,如果选择较短的期限,到期后虽然可以重新比较产品,但届时能拿到什么利率,现在也不能确定。
所以,在安排资金时,既要考虑利率继续上升的可能,也要看自己何时用钱、目前能拿到什么报价。仅凭官员的预测,还不足以决定把所有资金都留着等待更高的利率出现。
第二章|美元定期已经存好了,要不要提前取出再存?
已经存进去的固定利率定期,通常仍然按存入时约定的规则计息。
以中国银行的整存整取产品为例,其公开说明写道,按约定存满的定期存款,按存入日对应利率计息;存款期间遇到利率调整,不分段重算。这意味着,即使美联储加息后,这笔旧存款也不会自动按更高利率来计息。
如果想提前取出旧存款,转存利率更高的新产品,那就要先查下旧存款的提前支取条款。
再以中国银行相应外币优惠利率存款的条款为例,提前支取部分将按支取日对应币种的活期挂牌利率计息。也就是说,如果存了几个月就提前取出,这几个月的利息就可能要按活期利率来重算。
只有当新存款多赚的利息超过提前支取的损失及相关费用时,换存才可能划算。如果旧存款已经存了较长时间,且距离到期又不远,就更不能只比较新旧产品的年利率。
计算时,应把两种选择都算到同一个用钱日期下:如果继续保留旧存款,到那天能拿到多少本息;如果现在提前取出,按原合同重新计息后转存新产品,到那天又能拿到多少。两种选择涉及的费用,也都要分别扣除。
存款期限还要与用钱时间相匹配。假设半年后需要付款,而新产品要存满一年才能按约定利率计息,那么即使新产品的年利率更高,也不能直接拿全年利息来比较。若半年后必须提前取出,就仍要按新产品的提前支取规则来重新计算收益。
如果旧存款临近到期,而换存能增加的收益又很有限,可以考虑先等到期,再比较届时的产品。若家庭需要提前用钱,存款却尚未到期,那就应该先算清提前支取的成本,再决定如何取用。
向银行工作人员询问时,可以请对方分别测算一下:保留旧存款和提前取出后再存,到同一用钱日期各能拿到多少,并列明计算所用的利率、期限和支取规则。只有这样才能看出换存是否划算,不能单看宣传页上的年利率高低。
第三章|美债收益率涨了,为什么手里的债券反而可能亏钱?
固定利率美债的约定利息,不会随着市场利率一起上调。
如果市场上期限和风险相近的债券能提供更高收益,那么买家通常不会愿意按原来的价格购买收益较低的旧债券,旧债券因而可能需要降价才能卖得出去。
虽然旧债券约定支付的利息没有增加,但如果买入价格降低,买家用更少的钱就能获得相同的利息,按买入价格计算的收益率便会提高。不过,对于原持有人来说,债券的市场价格却下降了;如果价格降到原买入价以下,就有可能出现账面亏损的情况。
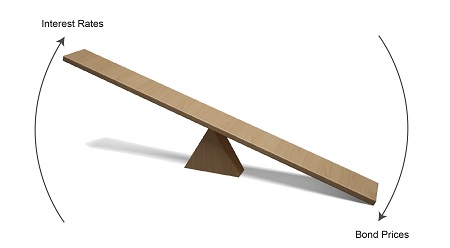
来源:美国证监会 Investor.gov(2013)。
固定利率债券:市场利率上升时,债券价格通常下降。
因此,同样是收益率上升,准备买入的人会关心现在买入能获得多少收益;已经持有的人则还要比较当前卖出价与当初的买入价。
如果近期需要卖债变现,那就得接受届时的市场价格。比如,家庭原本打算几年后再用这笔钱,后来却需要在下个月支付某笔款项,那么即使债券未来仍会按约定付息,眼下也得先看卖出后能拿回多少钱。
如果持有的是单只国债,而且可以一直持有到期,就不必为了近期用钱而按下跌后的市场价格卖出。不过,最终赚了多少,仍要结合买入价、期间利息和到期偿还的金额计算。
“面值”就是债券到期时约定偿还的本金金额;“票面利率”是按面值计算利息的约定利率。如果买入价高于面值,那么按实际买入成本计算的回报,就不能直接套用票面利率。
此外,在其他条件相近时,期限越长的固定利率债券,其价格通常越容易受到市场利率变化的影响。
所以,买入和持有美债时,要把债券到期日与家庭付款日期放在一起核对。如果付款时其他可用资金不够,而债券又尚未到期,就需要评估是否改持期限较短的债券,或另行留出届时可用的钱。
如果原有资金足以应付支出,准备换债时,可以先算下旧债当前能卖多少钱,然后再分别评估两种选择:到底是继续持有旧债,还是卖出后换成新债或其他资产。两种选择都应算到同一个用钱日期上,比较届时可能拿回的金额,并分别扣除相关费用。
上述持有到期的计算,针对的只是单只国债。如果持有的是普通债券基金,那还需要按基金自己的投资和赎回安排来进一步判断。此外,美联储加息多少,也并不意味着各期限美债的市场收益率都会以同样幅度上涨。
第四章|美联储加息了,手里的黄金要不要卖?
黄金可以用于分散投资风险,但黄金本身不产生利息。当存款、债券能够提供更有吸引力的收益时,一部分投资者可能更愿意少量持有黄金、多持有这些付息资产。如果黄金需求因此减少,就可能给金价带来下行压力。
但金价还受很多其他因素影响。世界黄金协会在2026年中展望中,分析了利率、美元走势、风险与不确定性,以及投资需求对金价的影响。投资者怎样看待经济前景,是否担心地缘冲突,市场上的买卖需求如何变化,都可能影响黄金价格。
所以,仅凭“加息了”来判断黄金接下来一定下跌,依据并不充分。对于已经持有黄金的人,是否卖出、卖出多少,还要看这笔钱的用途和原来的持有计划。
如果几个月后就要卖出黄金来支付一笔费用,那么需要先算:按当前报价卖出、扣除费用后能拿到多少钱;如果金价在付款前下跌,又会不会影响付款。若下跌可能导致付款资金不足,就应评估是否要提前卖出部分黄金,先为这笔支出预留出相应的资金来。
准备长期持有黄金、暂时没有用钱压力的家庭,也要看黄金占家庭资产的比例是否仍符合原来的计划。
假如原本只计划拿出一小部分资金持有黄金,但后来金价上涨,或者自己不断追加买入,导致黄金在家庭资产中的比例明显提高,那么金价下跌时,家庭资产受到的影响也可能更大。如果这个比例已经超过自己原来能够接受的范围,就需要评估是否应该减持,使比例回到原来的计划之内。
如果持有目的没有变化,黄金比例仍在自己能够承受的范围内,也没有近期用款压力,那么一次加息本身,还不足以成为全部卖出的理由。
决定是否卖出之前,还应核对自己持有的黄金实际能换回多少钱。如果是持有金条,就要看对应渠道的回购报价和规则;如果持有黄金基金,则要看交易或赎回费用。市场上公布的金价,不一定等于实际卖出时的价格,而且最终到手的金额还要扣除相关费用。
第五章|美元赚了利息,换回人民币还赚钱吗?
美元存款到期后,即使账户里的美元变多了,换回人民币时,所得金额仍可能少于最初投入的人民币。这是因为每美元能换到多少人民币,会随汇率的变化而改变。
假设你用7万元人民币按每美元7元人民币换入1万美元,存满一年,按3%的年利率计息,到期得到10300美元。期间没有追加或取出资金,也没有通过其他交易对冲汇率风险;计算暂不计税费和换汇成本。
如果一年后,每美元能换到的人民币减少4%,那么每美元就只能换到6.72元人民币。此时把10300美元全部换回人民币,可以得到69216元,比最初投入的7万元少784元。按人民币计算的收益率为:
1.03 × 0.96 − 1=−1.12%。
注意:以上利率和汇率均为计算假设,不是实际报价,更不是对未来走势的预测。在这个例子中,虽然美元利息增加了账户余额,但换汇时的损失却超过了利息收入,所以按人民币计算仍然可能亏损。
美元利息增加,人民币可能仍亏损
假设算例|一年期,不代表实际报价
换入美元
70,000元 → 10,000美元
假设换入时:1美元=7元人民币
↓
一年后
10,000美元 → 10,300美元
假设美元存款年利率为3%
↓
换回人民币
10,300美元 → 69,216元
假设每美元可换人民币减少4%
换回时:1美元=6.72元人民币
比最初投入少784元,
人民币收益率−1.12%
假设期间无追加或取出资金、
无汇率对冲;暂不计税费和换汇成本。
来源:本文假设算例,财策智库绘制。
利率与汇率均非实际报价,也不是走势预测。
如果这笔钱将来要换回人民币支付生活开支,就应按人民币金额比较存款结果。比较美元存款与人民币存款时,除了采用相同的期限,还要计入买卖美元时实际适用的银行汇率和费用。只有把这些因素一起考虑进去,才能更准确地判断出到底哪种选择最后能拿到更多人民币。
但如果将来需要直接用美元付款,就应先看美元够不够用,以及付款时能不能取出。
比如,假设已经确定将来要交一笔美元学费,金额和付款日期都已明确,那么可以先核对手里的美元是否足够、存款能否在付款前到期。如果届时直接用美元付款,就不必先换成人民币,再买回美元。即使这笔存款折算成人民币后的金额发生变化,也不会因此改变已经确定的美元学费金额。
有确定美元支出的家庭,可以先为这笔支出安排相应的美元资金,其余资金再按各自的用途和期限考虑。向银行或顾问咨询时,要先说明要付多少、用什么币种、何时付款,然后再请对方根据实际报价和条款测算,这样才能比较是否需要换汇、存多久更合适。
加息之后,原有存款、债券和黄金是否需要调整,仍要逐笔判断。若用钱时间提前了,或者某项资产的比例已经超过原计划,那接下来的调整才有对应的理由;另外,即使用途和比例没有变化,也可以比较新的选择,但切记要把提前支取、卖出和换汇的成本一并算清后,再决定是否值得更换。
#美联储加息 #美元存款 #黄金投资 #美债
本文作者 & 排版:
财策智库
参考资料:
[1] 美联储,《Federal Reserve issues FOMC statement》,2026
[2] 美联储,《Open Market Operations》
[3] 美联储,《Summary of Economic Projections》,2026
[4] 中国银行,《整存整取》
[5] 美国财政部,《Treasury Bonds》
[6] 美国证监会,《Interest Rate Risk—When Interest Rates Go Up, Prices of Fixed-Rate Bonds Fall》,2013
[7] 世界黄金协会,《Gold Mid-Year Outlook 2026: Point break》,Juan Carlos Artigas、Taylor Burnette、Fergal O’Connor,2026
[8] Investor.gov,《Asset Allocation and Diversification》
[9] Investor.gov,《International Investing》
免责声明:本文涉及的内容仅供参考,本文所发文章代表作者个人观点,不代表发布者立场,同时不构成对所述产品及服务的出价、征价、要约或要约邀请,不构成买卖任何投资工具或者达成任何合作的推荐,亦不构成财务、法律、税务、投资建议、投资咨询意见或其他意见。对任何因直接或间接使用本文涉及的信息和内容或者据此进行投资所造成的一切后果或损失,本文不承担任何法律责任。