私募人寿保险与家族信托,该如何选择与组合?
 财策智库
智库导语
近年来,私募人寿保险(Private Placement Life Insurance,简称 PPLI)与家族信托经常同时出现在高净值客户的跨境财富管理方案中。
不少人初次接触时,会产生一个疑问:PPLI只是一份人寿保险合同,而信托是受托人管理财产并安排受益分配的法律关系,这两套底层逻辑截然不同的工具,为什么会放在一起?
原因在于两者的实际用途存在交集,但也可适用不同的需求场景。
PPLI除了提供人寿保障,还可以服务于个人的长期投资与跨代资产安排,只是个人能否投保还需要看具体市场规则与产品准入条件。信托同样可用于长期持有资产、增值管理与定向传承和分配利益。
正因为两者都能参与资产管理与受益安排,高净值人士在搭建财富架构时才会同时考虑它们。至于两者能否互相替代,或者是否需要组合使用,还得看客户希望解决的具体问题是什么。
全文目录
01 PPLI究竟是什么?
02 PPLI和信托能互相替代吗?
03 为什么有人会选择PPLI?
04 PPLI与信托怎样组合才有用?
第一章 PPLI究竟是什么?
与传统固定收益或标准分红型寿险不同,PPLI是一种将人寿保险保障与定制化投资账户结合的可变寿险(Variable Life Insurance)安排。
投保人通过签署保险合同取得相应的保单权利,而保单现金价值的涨跌,直接取决于底层投资组合的表现、保单各项费用及合同条款约定。
保费如何用于投资和保障?
投保人缴纳保费后,保险公司按照合同约定扣除相关费用,并将净保费划入保单对应的独立账户(Separate Account)安排投资,由此形成保单现金价值与人寿保险保障。
我们可以通过下图先看下PPLI中资金、资产与合同权利的运作关系:
PPLI的保单、投资与给付关系
投保人/保单持有人
Policyholder
行使保单合同权利:追加保费;部分或全部退保;保单质押/贷款;指定或变更受益人;调整投资策略
↓ ① 缴纳保费
保险公司
Insurance Company
↓ 按合同扣除保单费用与风险保障成本
保险公司独立账户
Separate Account
↓ ② 由独立投资管理人按投资授权运作
独立投资管理人/保险专用基金(IDF)
↓ ③ 配置资产
底层资产
私募信贷、对冲基金、私募股权等
保险公司
Insurance Company
↓ ④ 被保险人身故时,按合同计算并给付身故保险金
保单受益人
Beneficiary
机制示意:具体权利、费用、投资范围及给付条件以适用法律和保险合同为准。
看懂这张关系图,需要先分清五方参与主体的角色,以及保单中的三项不同金额:
【五方参与主体的角色边界】
- 投保人(保单持有人)负责缴纳保费,并按合同约定享有各项保单权利;
- 被保险人以其生命作为保险合同的保障标的(投保人与被保险人可以为同一自然人,也可以分属不同主体);
- 受益人在被保险人身故后,按保险合同约定接收保险金;
- 保险公司负责签发并管理保单,名义持有独立账户内的底层资产,并在理赔条件成就时履行给付义务;
- 投资管理人则在保险公司独立账户内,依据投资授权对投资组合进行资产管理。
【保费、现金价值与保额的区别】
- 保费是投保人向保险公司缴纳的本金投入;
- 现金价值是保费扣除保险成本(Cost of Insurance,简称 COI)、保单管理费及税费后,随底层投资组合盈亏而浮动的保单账户净值;
- 保额(身故给付额)则是被保险人身故时,保险公司按照合同具体条款(通常结合保单现金价值与法定风险保额比例)计算并支付给受益人的金额。
在投保人享有的具体权利方面,瑞士人寿(Swiss Life Global Solutions)在官方常见问题解答(FAQs)中对保单持有人权利及投资管理人选择作出了这样的说明:
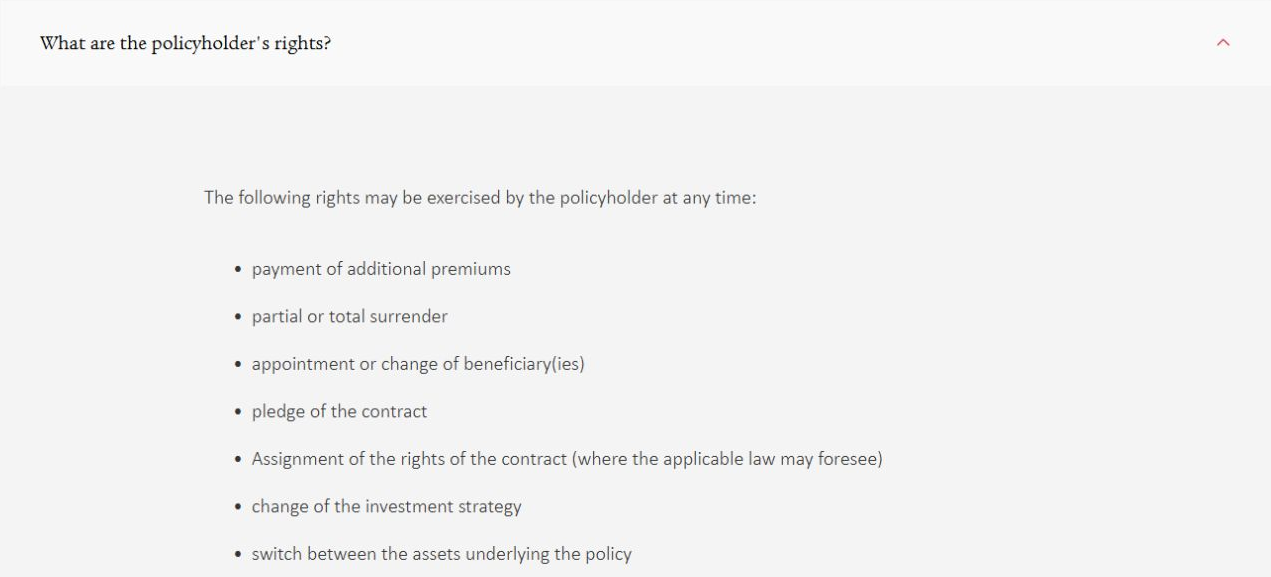
图片来源:Swiss Life Global Solutions
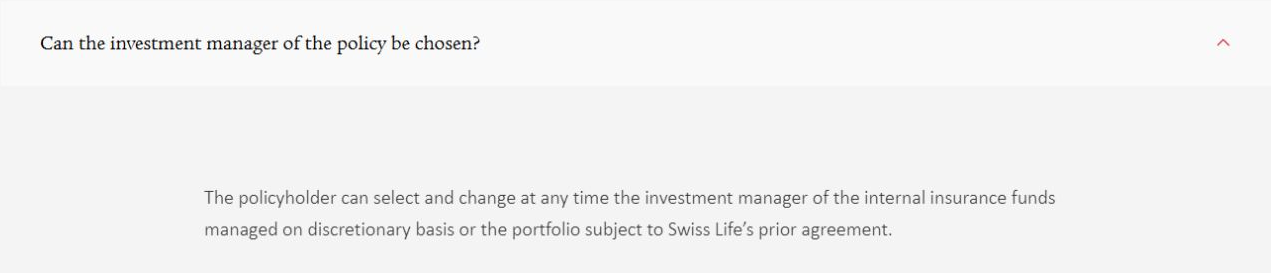
图片来源:Swiss Life Global Solutions
上述官方说明揭示了PPLI权利结构的核心特征:投保人取得的是针对保险公司的合同权利,包括申请部分或全部退保以提取现金价值、质押保单、指定或更换受益人,以及在经保险公司事先同意的前提下选聘或更换独立投资管理人。
但底层资产本身归属于保险公司的独立账户,而非投保人直接持有。
个人购买PPLI有哪些条件?
个人完全可以作为PPLI的投保人与持有者,但也并非所有人都能随时买到同一款产品,实际准入会受如下三重条件约束:
- 投资者资格条件:由于PPLI属于未经公开注册的私募证券型保险产品,各国监管均设有严格的准入限制。以美国市场为例,根据Axcelus披露的合规要求,投保人通常须符合《1933年证券法》界定的“合格投资者(Accredited Investor)”或《1940年投资公司法》界定的“合格购买者(Qualified Purchaser)”标准。
- 保费规模、缴费节奏与持续费用条件:定制独立账户涉及建构与运营成本,保险公司及投资管理人通常会设定起投保费要求;同时,投保人需要评估分期缴费的时间安排以及保单存续期间的保险成本与管理费用,确认自身资金规模与现金流足以支持保单长期运行。
- 核保条件与属地合规条件:被保险人需通过保险公司的医学体检与财务核保;此外,产品的获批销售区域、签发地监管要求以及客户自身的居住地和税务身份,都会直接决定某家保险公司的产品能否向该客户合规提供。
再以美国市场的产品为例,美国金融机构 Axcelus Financial 在其PPLI产品说明中明确列出了适用对象与合规限制:
Axcelus PPLI:产品说明中的资格与限制
来源要点整理 · 中文释义,非原页截图
| 产品与资格 | FAQ将PPLI描述为面向 accredited investors 和 qualified purchasers 的可变寿险合同。 |
| 保费与投资 | 投保人投入现金;资产由保险公司独立账户持有,并交由独立投资管理人投资。 |
| 核保与费用 | 存在医学核保要求;保险费用会降低相较于直接投资的净回报。 |
| 销售与流动性 | 该产品并非在美国所有州均可提供;提款受到相关基金及管理人的流动性限制。 |
从Axcelus的披露可以看到,在美国市场,个人只要符合美国证券法规定的“合格投资者(Accredited Investor)”或“合格购买者(Qualified Purchaser)”资格,并通过医学核保,即可使用PPLI规划长期财富(即便在美国境内,该产品也并非在所有州均获准销售)。
但需要区分的是,美国的投资者资格定义或单一机构的保费门槛只适用于特定市场与特定产品,不是全球统一的PPLI准入标准。其他例如百慕大、卢森堡、新加坡或香港等市场的准入资格与起投要求,均须按当地法规与具体产品条款核对。
第二章 PPLI和信托能互相替代吗?
在实务中,许多客户会问:“既然我已经设了家族信托,还需要PPLI吗?”或者“买了PPLI,是不是就能省去设立信托的麻烦?”
要回答这一问题,就需要先拆解两者的共同用途,然后再落实到具体权利看由谁来行使。
为什么都可用于财富安排?
高净值人士在规划长期财富时,通常会有三类需求:
- 长期持有并专业管理资产;
- 确定未来的受益对象;
- 安排资金在不同时间节点供家人使用。
PPLI与信托都可以回应这些需求,只是两者依托不同的法律关系运作:
- 个人持有PPLI:投保人通过保险合同取得保单权利,资产由保险公司独立账户持有,并交由独立投资管理人运作,生前提取、保单贷款及身故保险金给付均按照保险合同条款与适用保险法规则执行。
- 设立家族信托:委托人(Settlor/Grantor)将财产权属转移给受托人(Trustee),受托人按照信托文件(Trust Deed)和适用信托法持有、管理信托财产,并向受益人(Beneficiary)履行信义义务与分配职责。
至于家族信托中受托人与受益人的权利义务关系,香港特别行政区政府税务局在《自动交换财务账户资料——财务机构指引》第17章(Treatment of Trusts)中作了清晰界定:

图片来源:香港税务局
信托财产权利与两类分配
香港税务局 AEOI 指引第17章 · 第4、8、9段要点整理
| 受托人 | 持有信托财产的法定所有权,并负有为受益人利益管理和处理信托财产的义务;履职条款由委托人确定。 |
| 固定分配 | 受益人可能有权在规定时间取得规定数额;受托人拒绝履行时,受益人可主张其权利。 |
| 裁量分配 | 受益人没有在某一固定时间取得某一确定数额的可执行权利;能否分配,要由受托人行使裁量权。 |
正如上述官方指引所述,受托人持有信托财产的法定所有权(Legal Title),既可以按信托文件承担长期投资管理,也可以根据委托人设定的条款,执行固定金额分配(Mandatory Distributions)或行使自由裁量权进行动态分配(Discretionary Distributions)。
相较于信托,人寿保险合同除了在被保险人身故后一次性赔付外,部分合同也允许设置分期给付选项。
因此,比较PPLI与信托能否相互替代,不能只看“能否管钱、能否传富”,而要进一步看懂各项安排具体允许谁来决定、决定什么事项、在什么时间执行。
同一笔资产,两种选择会有何不同?
为了直观呈现两者的区别,我们不妨看一个假设对照示例:
【场景假设:子女长期生活金的两种架构对照】
假设个人投资者陈先生准备拨出一笔长期资金,专门用于两名子女未来的教育与长期生活支持。该笔资金均已满足适用市场的PPLI投保条件与信托设立条件,此处暂不考虑两者叠加,仅对比单独采用个人持有PPLI与单独设立信托的运作方式:
方案A(个人直接持有PPLI):
陈先生作为投保人兼被保险人投保PPLI,指定两名子女为各占50%份额的保单受益人。陈先生在世时,资产在保单独立账户内由投资管理人运作,陈先生可根据需要申请保单贷款或部分提取;一旦陈先生身故,保险公司按合同约定的50%:50%比例,向两名子女支付身故保险金(或按保单预设的固定分期方式给付),保险合同使命即告完成。
方案B(设立家族信托):
陈先生将资金转入信托,由受托人持有并配置投资组合。无论陈先生在世或身故,受托人均持续管理未分配的信托财产,并根据信托契约授权,结合两名子女在不同人生阶段的实际状况(例如是否考取研究生、是否发生重大医疗支出、是否满30周岁、是否存在挥霍风险)逐笔审核并动态拨付生活与教育资金。
结合官方规则与常见合同结构,上述AB两种方案在四个核心维度上的权利与限制差异一目了然:
| 比较维度 | 个人直接持有 PPLI | 单独设立家族信托 |
| 资产持有主体 | 保险公司(资产归入保险公司独立账户,与保险公司自身债务隔离) | 受托人(受托人持有财产法定所有权,信托财产与委托人、受托人固有财产独立) |
| 日常管理权限 | 独立投资管理人按授权执行投资;投保人可按合同调整策略或申请更换管理人,但不得直接指令底层具体标的买卖 | 受托人按信托文件管理并处理信托财产;委托人可通过在信托文件中设定具体条款或委任保护人(Protector)监督受托人行为 |
| 资金使用方式 | 投保人在生前可按合同申请部分或全部退保提取现金价值,或申请保单质押/贷款,实际变现受底层资产流动性及合同条款限制 | 资金须由受托人按照信托文件载明的固定分配条款或裁量授权向受益人拨付,委托人或受益人不能脱离信托条款随意提取 |
| 受益与给付依据 | 依据保险合同,在被保险人身故等理赔条件触发时,向指定受益人按比例一次性或按合同预设方案给付保险金 | 依据信托文件,受托人可在委托人身故后继续持有未分配财产,并根据受益人不同阶段的生活、教育等状况持续判断并分配 |
由此可见,如果你的主要诉求仅仅是“明确谁拿钱、拿多少比例”,同时希望在生前保留较高的保单提取主动权或叠加身故保障杠杆,个人持有PPLI与设立信托都能实现。
但若核心需求是“在自己身故后,还想有人能够根据子女成年后的实际表现,持续判断每笔支出是否合理、防范后代挥霍,并动态管理未分配财产”,那单靠一份标准的保单合同,肯定是难以像受托人一样可以针对复杂的家族日常事务做动态审核。
第三章 为什么有人会选择PPLI?
既然信托在持续管理与个性化分配上如此成熟,为什么仍有大量高净值人士愿意接受严苛的准入门槛、承担额外的保单费用,去选择用PPLI来持有长期资产呢?
这就需要把PPLI的功能放到具体的底层资产类别、持有人税务身份、保障需求和持有期限中,来进一步对比两者的预期效果与新增成本。
一位投资者为何改用PPLI?
美国财富规划咨询机构 WealthPoint 于2026年3月报道了一则真实客户案例,清晰地展示了投资者因应税资产收益损耗而改用PPLI的原因与决策过程:
【真实案例:1,500万美元私募信贷资产的架构重塑】
客户痛点:
一位居住在美国科罗拉多州的超高净值客户,在一家纽约知名资管机构旗下持有1,500万美元的私募信贷基金(Private Credit Fund)(注:1,500万美元仅为该案客户的实际持仓规模,并非PPLI的统一准入门槛)。该策略非常稳健,常年保持约9.5%的年化回报。
但在美国税法下,私募信贷收益被归类为普通所得(Ordinary Income),叠加联邦与州税后,该客户面临约45%的综合有效税率。这意味着每年近一半的收益直接交了税,税后实际到手年收入仅剩742,972美元,常年的“税务拖累(Tax Drag)”严重侵蚀了长期复利积累。
转换路径:
客户非常认可该管理人的投资能力,并不想更换底层策略,只想改变持有资产的账户结构。恰好该私募信贷管理人同时管理着一只投资策略、底层资产类别与原应税基金高度一致的保险专用基金(Insurance Dedicated Fund,简称 IDF)。
备注:IDF是专门面向保险公司独立账户开放的合规基金载体,使客户能够在不更换原有管理人、托管行及核心投资策略的前提下,将原本直接持有的应税私募信贷持仓,转换为通过PPLI保单独立账户持有。
实施过程与未来收益测算:
在实施层面,WealthPoint协助客户在不产生赎回罚金的情况下赎回原应税基金持仓,同时设计了一份分三年期缴(Three-pay)的PPLI保单结构,利用阿拉斯加州保单日期追溯规则,在约13个月内将1,500万美元作为保费注入保单,并由保单独立账户认购上述私募信贷IDF。
在此基础上,WealthPoint基于管理人历史数据,对三种不同现金流提取策略下的远期结果进行了模型测算:
- 情景一(最大化生前现金流):保持最终留给继承人的净值为1,500万美元不变,客户每年可从PPLI中免税提取的收入从原应税账户的74.3万美元提升至118.3万美元(每年增加约44万美元)。
- 情景二(维持现有生活现金流,超额收益复利累积):客户每年依然提取742,972美元,将省下的税款留在保单内按原策略复利滚存。测算显示,最终留给继承人的免税身故赔付净值可达2.593亿美元,较原应税账户(1,500万美元)增加逾2.44亿美元。
- 情景三(零提取、全额复利累积):生前不作提取,任由资产在保单内免税复利增长,测算留给后代的净值可达6.7亿美元(原应税账户同类复利测算为1.4亿美元)。
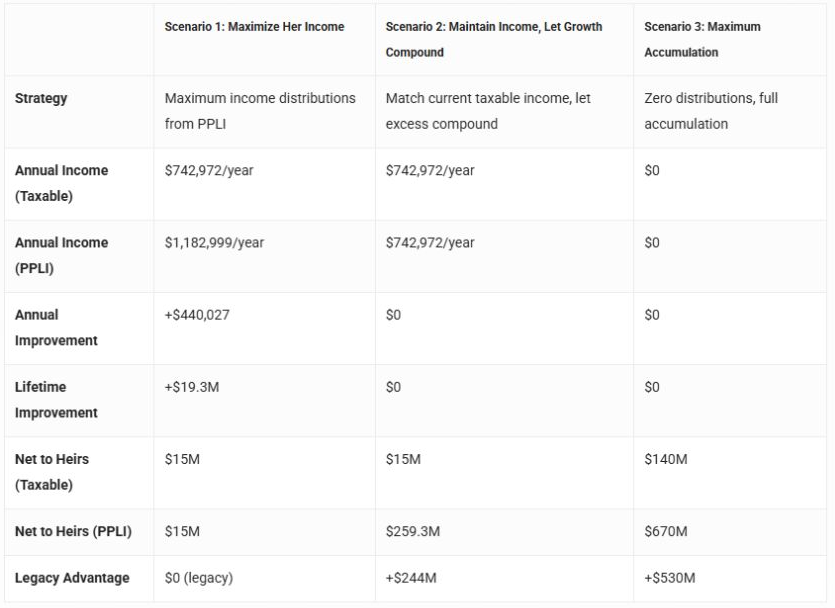
图片来源:WealthPoint
2026年;金额单位为美元,M为百万。
最终选择: 该客户最终选择了表中的情景二(Scenario 2):即每年继续从保单中提取与以往税后收入相同的742,972美元,同时让原本每年用于缴税的收益差额留在PPLI保单内继续按原策略复利投资。
预期回报能否抵过新增费用?
从上述案例可以看到,PPLI之所以能在模型中放大长期留存金额,核心逻辑是“当每年的保单综合成本低于原本每年流失的所得税时,差额资金得以留在账户内参与复利”。
但这一效果并非适用于所有人,还需逐一核对以下四项实际条件与取舍:
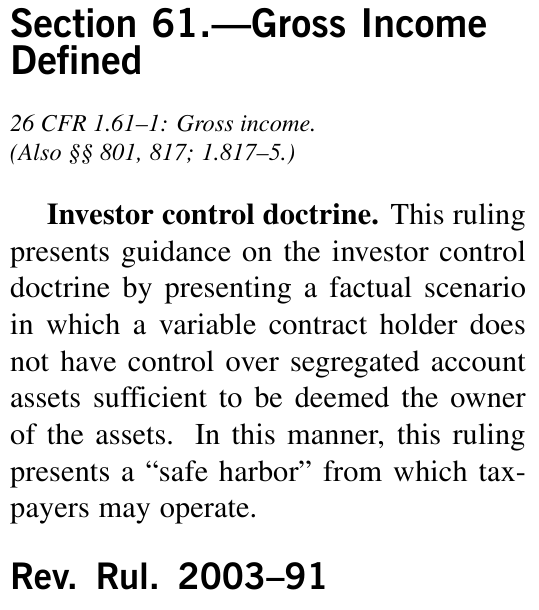
① 适用税法下的保单资格、分散投资与“投资者控制”要求:在适用的美国联邦税务规则下,符合条件的寿险安排可以改变独立账户收益计入持有人当期应税收入的方式。不过,要想维持这一税务处理,保单除了须符合法定人寿保险定义及《国内税收法典》第817(h)条的投资分散化标准外,还必须遵守美国国税局(IRS)关于“投资者控制原则(Investor Control Doctrine)”的规定。IRS在《税收裁定 2003-91》(Revenue Ruling 2003-91)中明确了可变保险合同持有人不构成底层资产税法所有人的安全港边界:
图片来源:IRS
这项美国税务规则对投保人的直接影响是,保单独立账户内的投资决策必须由独立投资管理人全权裁量执行,投保人不得与管理人私下约定或直接指令买卖某项具体投资标的。一旦投保人实质控制了底层资产买卖,税务机关将认定投保人直接拥有底层资产,保单账户的当期收益仍须计入投保人当期应税收入。
② 保险费用、转换成本与持有期限的账面比对:采用PPLI会新增死亡风险成本(COI)、保单设立及行政管理费、适用保费税以及底层投资管理费。
若像上述案例一样先赎回原有应税资产再以现金缴纳保费,还可能涉及赎回阶段的资本利得税或交易转换成本。
投保人需要将这些新增成本、未来的提款或保单贷款安排,与自身的适用税率及预计持有期限放在一起考虑。
如果投资者本身不面临高额当期所得税(例如所处法域不征收资本利得税或普通所得税率较低),或者计划在短期内大额提款退保,保单的新增费用便可能超过税务递延带来的收益。
③ 底层资产流动性对不同资金使用需求的影响:保单合同本身允许部分退保或申请保单贷款,但保单现金价值能否及时变现,依然受底层投资资产的流动性约束。在配置私募信贷、私募股权等设有锁定期或赎回门槛的资产时,需要频繁动用大额资金周转的投保人,与能够将资金长期留在保单内复利累积的投保人,所面对的流动性限制截然不同。
④ 私人安排的商业保密性与税务机关信息申报的区别:网上有些文章在对比PPLI与“信托—BVI公司—私行账户”架构时提到,PPLI底层私行账户可以用保险公司名义开立,投保人仅申报保单整体现金价值,无需披露底层持仓明细及受益人资料,因此隐私保护更全面。
这一说法现在看来未必准确。在商业保密层面,底层资产确实能以保险公司名义持有,无需向商业银行披露保单受益人及逐笔持仓。
但在全球税务透明化进程下,根据香港税务局发布的《财务机构自动交换财务账户资料指引》(AEOI指引,其中第5章界定“财务账户 Financial Accounts”,第15章规定“须申报资料 Required Information”),具有现金价值的保险合同(Cash Value Insurance Contract)本身即属于须履行尽职审查并申报的财务账户。
也就是说,在CRS/AEOI规则下,签发保单的保险公司本身就是申报财务机构,仍须向税务机关报送投保人的身份信息及保单现金价值。
相比银行在“信托—BVI公司”架构下穿透申报委托人、受益人及账户明细,PPLI只是将申报机构从银行换成了保险公司,并将申报内容简化为保单整体价值,但投保人的账户信息依然会被报送给税务机关。
此外,如果你的主要需求只是配置一份普通的人寿保障,或安排简单的身故定额给付,那选择常规的传统人寿保单就可以了,完全不必因为“可以指定受益人”就动用结构复杂的PPLI。
第四章 PPLI与信托怎样组合才有用?
当单一的PPLI或单一的信托无法同时满足“税务优化+长期受托管理+复杂受益分配”时,将两者组合才会真正产生增量价值。
实务中,组合主要分为“由受托人持有保单”与“让受托人管理保险金”两类结构。
我们可以先通过并列关系图,对比两类组合中保单权利与保险金流向的差异:
持有保单,还是承接保险金?(PPLI × 信托)
方式一:由受托人持有保单
受托人从投保阶段起行使合同权利
委托人 Settlor
↓ ① 设立信托并转入资产
信托受托人
作为投保人/保单持有人
↓ ② 受托人缴费、选定投资项、设置受益人
PPLI 保单
↓ ③ 生前由受托人行使提款/贷款权;被保险人身故后,保险金付给受托人
信托受托人
承接保单资金
↓ ④ 受托人按信托文件持续管理并向受益人分配
信托受益人 Beneficiaries
方式二:让受托人管理保险金
个人持有保单,受托人承接身故保险金
个人投保人 Policyholder
↓ ① 个人缴纳保费,生前自行行使全部保单合同权利
PPLI 保单
↓ ② 被保险人身故,保险金按受益人指定拨付给受托人
信托受托人
作为保单受益人
↓ ③ 保险金到账后,按信托文件持续管理并向受益人分配
信托受益人 Beneficiaries
组合关系示意。方式一示例中,受托人同时被指定为保单受益人。
具体合同权利、提款及给付条件,以适用法律、信托文件与保险合同为准。
如上图所示,两种组合方式的核心差异在于保单合同权利在什么时间、由谁行使:
- 方式一中,受托人从投保阶段起就是保单持有人,生前的保单缴费、投资选项确认、退保提取或保单贷款均由受托人依据信托授权行使;
- 方式二中,被保险人生前的保单权利仍由个人投保人自行掌握,受托人直到被保险人身故、保险金拨付到账后,才开始按信托文件接管并分配这笔资金。
由受托人持有保单
这一组合的应用场景主要为:个人或家族已经通过不可撤销信托持有大额长期资产,但面临特定的投资所得税负担,希望借助PPLI改变信托底层资产的持有与计税方式。
在具体运作上,受托人依据信托文件的授权作为投保人持有PPLI保单,负责办理保费缴纳、在保险公司提供的范围内选定投资选项、处理其他保单合同事项,并设置与信托目的相符的保单受益安排。
通过这一安排,PPLI改变了信托名下部分资产的持有方式与当期税务处理,而受托人依然按照信托文件对信托财产履行整体管理和向受益人分配的职责。
同时,受托人在决定投入保单的资产比例、分期缴费时间及保单内可动用资金安排时,必须确保与信托原有的日常分配及刚性支出责任相符。
美国保险顾问机构 Winged Keel Group 于2026年2月发布的方案研究材料(《Case Study: Utilizing PPLI to Mitigate Tax Liabilities of Lifetime Exemption Planning》),具体说明了美国税法下委托人信托(Grantor Trust)的所得税负担为何会促成这一组合设计:
【案例场景:信托持有PPLI,化解委托人长期所得税负担】
什么是委托人信托(Grantor Trust)的所得税痛点:
在美国联邦税法中,高净值个人常利用终身遗产与赠与免税额(Lifetime Exemption),将资产赠与不可撤销的“委托人信托(Grantor Trust)”。
该结构的法律特点是: 赠与信托的资产在遗产税层面已经移出委托人的应税遗产,但在联邦所得税层面,税法仍将委托人视为信托所得的纳税义务人——信托投资组合每年产生的所得税,需由委托人动用个人资金承担。
Winged Keel 披露的方案背景与实施设计:
材料中的客户是一名通过多次企业流动性事件积累了可观财富的40岁超高净值企业家,顾问建议其向委托人信托足额赠与1,500万美元终身免税额以规划遗产税。
但客户顾虑的是:在假设年净投资回报率为7.00%(其中50%属于适用47.80%税率的短期资本利得/普通所得,50%属于适用30.80%税率的长期资本利得)的前提下,未来40年间,委托人个人需为该应税信托累计缴纳高达9,120万美元的所得税。若单纯为了减轻税负而将信托资产改投低收益的节税型品种,又会拉低长期投资回报。
为此,受托人采纳了组合方案:由该委托人的信托作为投保人(保单持有人),在三年内分批将1,500万美元赠与资金投入PPLI账户,再由受托人与投资顾问共同制定定制化投资授权,并在被保险人生前可通过免税提取成本基准(FIFO)及低息保单贷款动用80%–85%的保单账户价值。
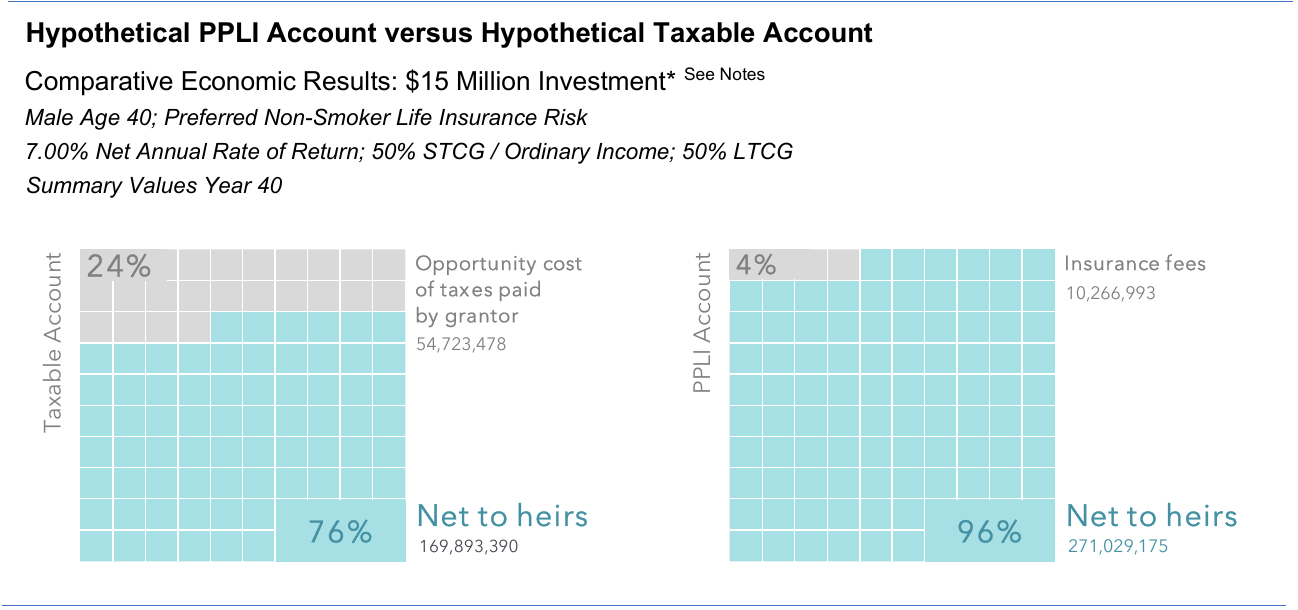
图片来源:Winged Keel Group
40年期测算需要同时阅读的条件
Winged Keel Group · PDF第3页 Notes 1–7 中文要点
| 测算身份 | 仅为说明性假设结果,不能保证任何客户取得相同或相近结果。 |
| 回报口径 | 7.00%年回报已扣0.75%投资管理费,尚未扣保险相关费用;投入金额为1,500万美元。 |
| 收益与税率 | 已实现收益按50%短期资本利得/普通所得、50%长期资本利得划分;税率分别为47.80%和30.80%,假设各年不变。 |
| 管理费处理 | 假设应税账户的投资管理费不得税前扣除。 |
| 被保险人 | 假设为40岁优选非吸烟男性;材料采用2008 VBT Select死亡率表,列示预期余寿50年。 |
| 保单与退保 | 假设保单在南达科他州签发,符合non-MEC。失效或退保时,超过成本基准的投资收益在当年按普通所得计税。 |
| 未计费用 | 分析未计客户聘用税务、法律专业顾问所收取的费用。 |
材料另列40年预计累计所得税:9,120万美元(PDF第1—2页,假设测算)。
解读上述Winged Keel的图表时,必须同时看清其第3页附注列明的成立条件:图中“为委托人节省9,120万美元所得税”及“留给继承人净值提升至2.71亿美元”属于说明性质的假设测算(Hypothetical Illustration),建立在年化净回报恒定7%、税率40年不变、被保险人为40岁优选非吸烟男性、保单于美国南达科他州签发且符合非修正禀赋合同(non-MEC)资格、且保单存续期内不发生失效或退保等严格假设之上(若保单中途失效或退保,超出成本基准的投资收益将在当年按普通所得计税)。
此外, 在现实操作中,并非只要套上“信托+PPLI”的双层架构就能高枕无忧了。
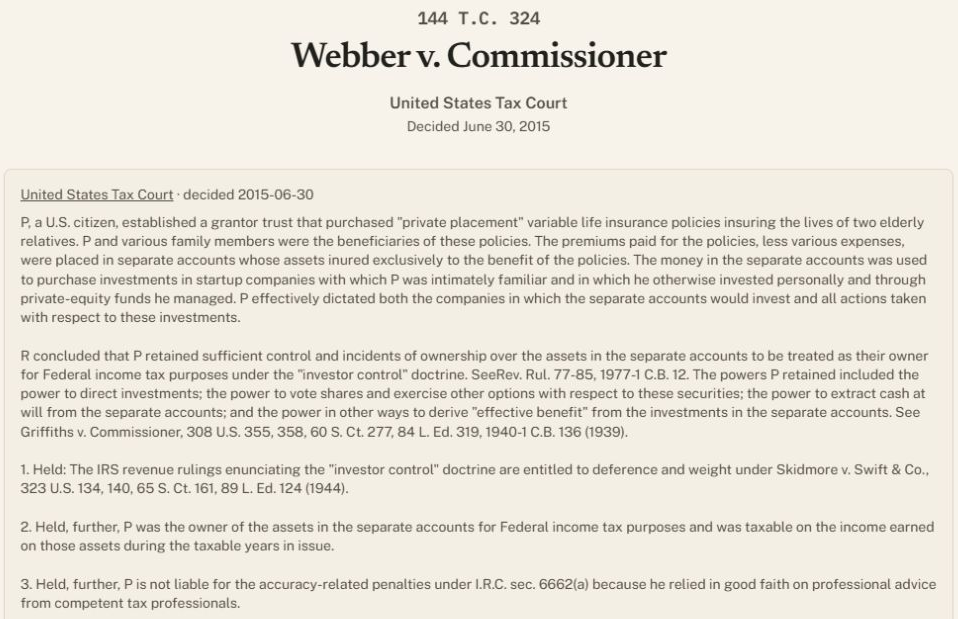
在美国税务法院2015年裁决的经典判例 Webber v. Commissioner(144 T.C. 324) 中,一名美国风险投资家设立了委托人信托,并由信托出资购买了以两位年长亲属为被保险人的PPLI保单,受益人为其本人及家族成员。然而,保单独立账户内的资金被大量用于投资该委托人自己熟识并亲自参与的初创企业,委托人通过上万封邮件和指令,实质控制了独立账户买什么股票、如何行使股东投票权以及何时提取现金。
图片来源:美国税务法院;OpenJurist转载
美国税务法院最终判决:虽然法律形式上保单由信托持有、资产由独立账户投资管理人操作,但由于委托人实质操控了底层投资,违反了“投资者控制原则”,法院直接穿透保单与信托架构,认定委托人为底层资产的税法所有人,须就相关年度的账户收益补缴联邦所得税。
让受托人管理保险金
第二种组合方式的应用场景是:个人已经直接持有符合自身投资与保障需要的PPLI,但希望在身故保险金给付后,仍由受托人持续管理这笔资金,例如为未成年子女或其他需要长期支持的受益人安排分阶段支出。
在这一结构下,只要目标保险公司的合同规则接受且适用法律允许,个人投保人就可以指定信托受托人以受托身份作为PPLI保单的身故受益人,负责承接未来的保险金。
当被保险人身故、保险金拨付至受托人账户后,受托人将按照信托文件的约定继续持有、管理这笔资金,并根据受益人的实际状况分期分配;而不再是在保险公司完成一次性理赔给付后就结束全部安排。
【场景假设:以受托人承接PPLI保险金,守护未成年子女】
假设一位单亲企业家林女士个人投保了PPLI,用于配置长期另类投资组合并兼顾身故保障。林女士的两名子女目前年仅8岁和11岁。
如果林女士直接将两名未成年子女列为保单受益人,一旦林女士发生意外,巨额理赔金将在一次性给付后结束保险安排,不仅会面临法定监护人代管大额现金的道德与婚姻混同风险,子女成年后也可能因缺乏财商而迅速挥霍。
改用“个人持有PPLI + 指定信托受托人为受益人”后:
在林女士生前,保单的全部合同权利(包括是否提取现金价值、是否调整投资管理人)完全由林女士个人行使,无需经过受托人审批;一旦林女士身故触发理赔,保险公司将免税理赔金直接拨付至家族信托账户。
此时,信托受托人正式接棒,按照林女士生前在信托契约中设定的规则,将这笔保险金继续稳健投资,并按月向子女拨付生活费、凭录取通知书支付学费、在子女购置首套自住房或创业时按条件提供支持,实现跨越数十年的接力守护。
在评估这一组合的可执行性时,需要注意区分常规寿险合同机制与具体PPLI产品的条款。虽然常规人寿保险普遍支持将信托受托人登记为保单持有人或保单受益人,但具体到某一款PPLI产品能否采纳受托人作为受益人、如何签署受益人指定表格(如列明受托人名称及对应信托契约日期),以及理赔时跨司法管辖区划付资金需要满足哪些反洗钱与合规审查要求,仍须仔细核对目标PPLI产品的具体合同条款与保险公司操作细则。
结语
回到本文开篇的问题,面对私募人寿保险(PPLI)与信托,投资者究竟该如何选择与组合?
在对照具体方案时,可以依据以下三项条件作出判断:
- 当个人所需的投资配置、税务处理及人寿保障功能已经能够由PPLI满足时,是否还需要组合信托,取决于身故保险金给付之后能否持续管理未分配资金、按条件审核受益人的支出。若只需按固定比例一次性给付给成年受益人,单独使用PPLI即可达成目的。
- 若你的核心需求是由受托人按家族规则长期管理财产并动态分配,而PPLI所提供的税务递延与保险保障对你的税务身份和底层资产类别并无额外增益时,应当优先评估单独设立家族信托能否完成目标,避免承担不必要的保单核保与保险成本。
- 唯有当“高税负资产的长期复利/人寿保障需求”与“受托人长期管理及按需分配需求”同时存在,且你的税务身份、底层资产流动性、投资控制边界及综合费用测算均支持时,再进一步比较是采用“受托人直接持有保单”还是“受托人承接保险金”。
#PPLI #私募人寿保险 #信托 #财富管理
本文作者 & 排版:财策智库
参考资料
[1] Axcelus Financial,《Private Placement Life Insurance (PPLI)》,2026年。
[2] Swiss Life Global Solutions,《FAQs – Global Private Wealth Solutions》。
[3] 香港特别行政区政府税务局(Inland Revenue Department),《Automatic Exchange of Financial Account Information – Guidance for Financial Institutions》(含 Chapter 17: Treatment of Trusts),2016年(2026年覆检)。
[4] WealthPoint,《How One Client Used PPLI to Turn Tax-Inefficient Income Into Generational Wealth》,2026年。
[5] Internal Revenue Service (IRS),《Revenue Ruling 2003-91, Internal Revenue Bulletin: 2003-33》,2003年。
[6] Winged Keel Group,《Case Study: Utilizing PPLI to Mitigate Tax Liabilities of Lifetime Exemption Planning》,2026年。
[7] United States Tax Court,《Webber v. Commissioner, 144 T.C. 324》,2015年。
免责声明
本文所载内容仅供财富管理与跨境架构机制研究及学术交流参考,不构成任何司法管辖区的法律意见、税务筹划建议、投资建议或任何保险、金融产品的要约与招揽。文中所引用的第三方机构披露案例、模型测算数据及司法判例均基于特定司法管辖区(如美国、中国香港等)当时的法规及特定假设条件,过往表现或模型测算不代表未来实际结果。鉴于高净值人士的国籍、税务居民身份、家庭结构及资产所在地存在个体差异,相关跨境保险与信托安排在具体落地前,请务必聘请具备相应执业资质的律师、税务师及持牌财务顾问进行独立核验与合规评估。