想长期持有分红险,该如何比较两家保险公司的保单收益?
 财策智库
智库导语
假如你正在比较两家保险公司的分红险。
两家公司各拿出一份过去的分红记录,其中一款产品某期的现金红利实现率是100%,另一款是80%。
你觉得哪款产品最终分到的钱会更多?
全文目录
01 红利实现率更高,分到的钱就更多吗?
02 若想持有二十年,这两份保单怎么比较?
01 红利实现率更高,分到的钱就更多吗?
不一定!
如果第一款产品的计划书上演示分红写的是1,000元,后来实际分了1,000元,那实现率是100%。
第二款产品写了1,500元,实际分了1,200元,虽然实现率只有80%,但投保人实际拿到的红利却比第一款多了200元。
按《一年期以上人身保险产品信息披露规则》,现金红利实现率按实际派发的现金红利金额除以红利演示金额计算。
所以,实现率达到100%,只是说明这款产品当期分红达到了演示水平。如果要比较两款产品实际分了多少钱,还得看各自演示的红利基数是多少。
在查询保险公司的分红记录时,还要看清数据对应的保单范围。
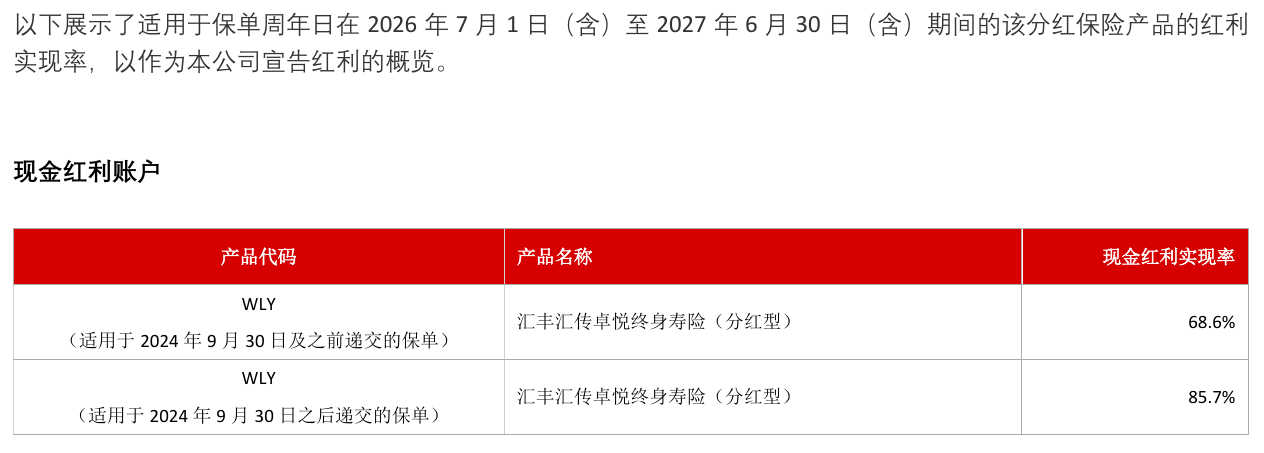
以汇丰人寿这份公告为例:表里两行的产品名称和代码都一样,差别写在第一列的括号里。
图片来源:汇丰人寿《年度红利实现率披露》
上述这份公告披露的是保单周年日在2026年7月1日至2027年6月30日之间的分红实现情况。
比如表中的“汇传卓悦”,2024年9月30日及之前递交的保单,现金红利实现率是68.6%;在此之后递交的保单,实现率则是85.7%。虽然按递交日期能找到对应的那一行数据,但还要看这行数字是否适用于自己的保单?
这份公告备注中还写着:如果保单在过去一年发生过退保、复效,或有合同规定的其他不参与分红情形,就不适用表中的实现率。

图片来源:汇丰人寿《年度红利实现率披露》,第1页备注三
所以在投保前,查询两家公司历年的产品公告,可以帮你了解对应产品各期分红达到演示水平的比例;但投保后,如果想知道自己某一年实际分到多少元红利,则还要查看保险公司发来的年度红利通知书。
02 若想持有二十年,这两份保单怎么比较?
了解了过往的分红记录之后,还想估算下二十年后能有多少钱,就还得回去比较这两份产品计划书。
假设你打算买一份国内的人民币分红型终身寿险,总预算有50万元,计划二十年后退保,然后再用退保拿回的钱来支付某一项家庭开支。
那么你可以先请两家保险公司,按同一被保险人、同样的保障用途和交费安排,各出一份计划书。
之所以要统一交费安排,是因为同样投入50万元,如果一份方案一次交清,第一年就要拿出全部预算;而另一份分五年交,首年只需拿出10万元。
两份方案占用资金的时间相差巨大,光看二十年后账面上的退保金额哪个大,是很难判断出哪份更为合适。
但如果两家都按“分五年交、每年交10万元”来比较,就可以非常直观清晰地去对比各自计划书上的数字。
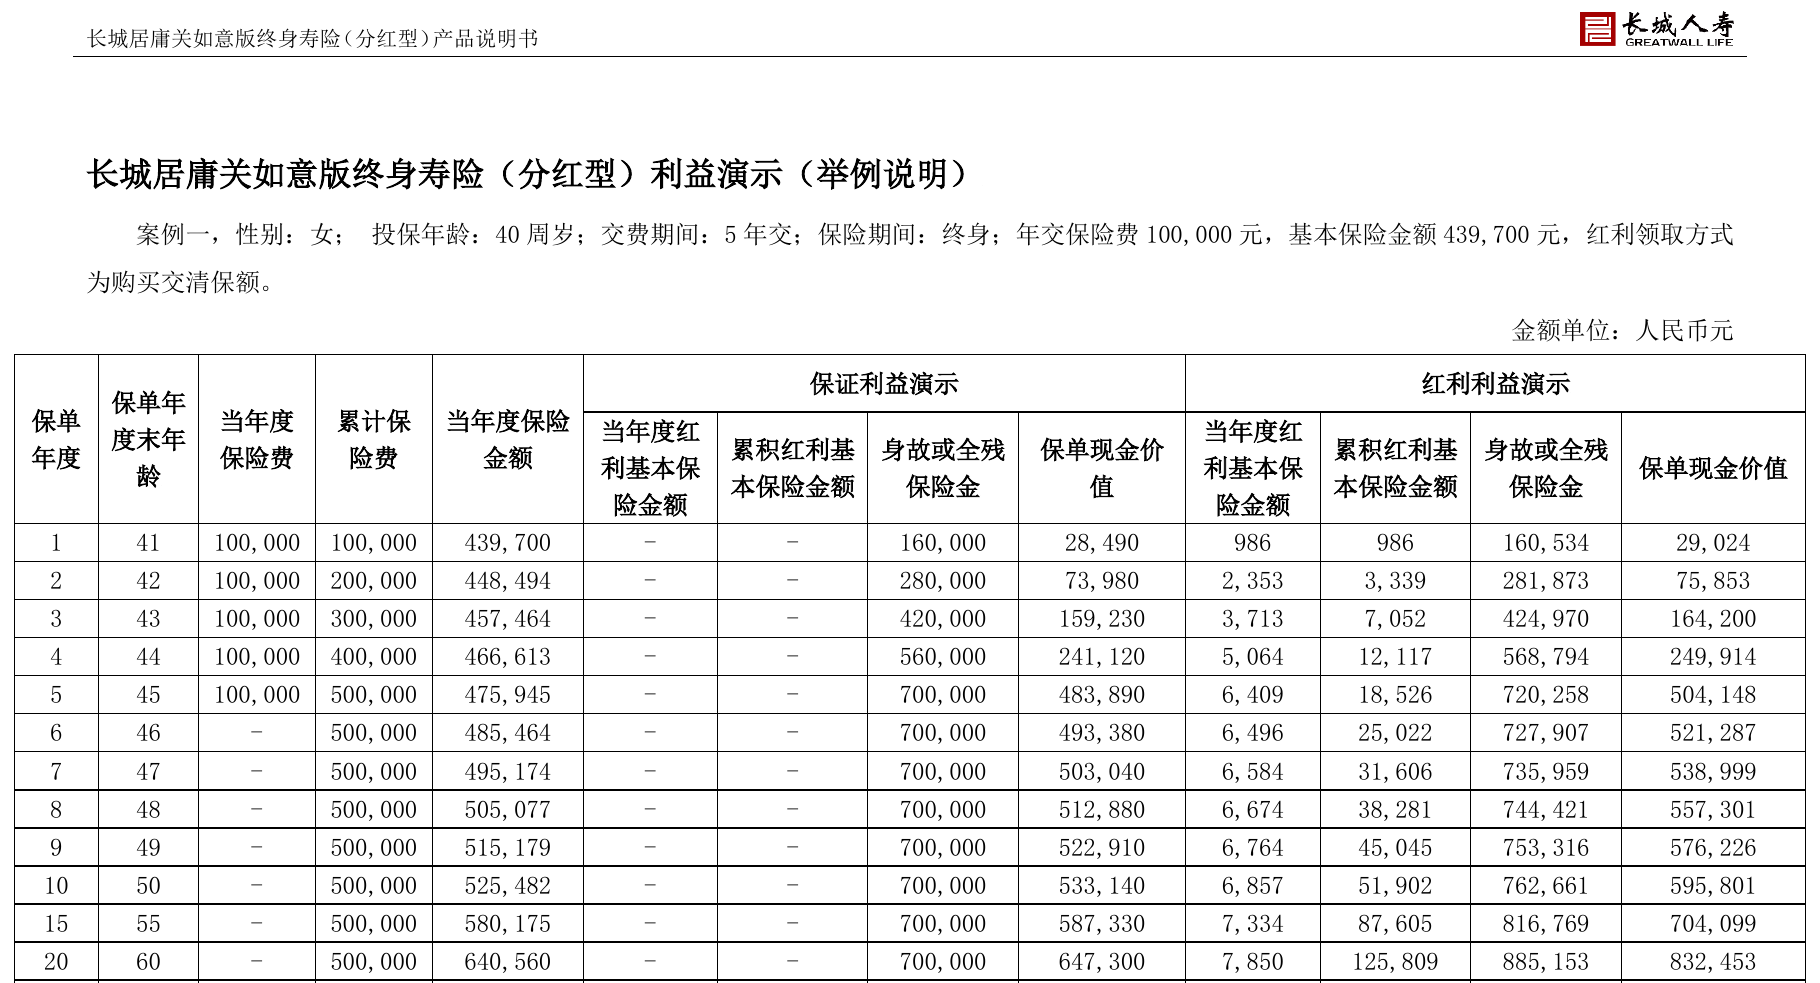
比如长城人寿的产品说明书里就有这样一个例子:
被保险人为40岁女性,年交保费10万元。红利领取方式选的是购买交清增额保险,也就是把每期分到的红利留在保单里转为额外保额。
此时,如果要看第20年末退保能拿回多少钱,可以沿着下方表格左侧的第20个保单年度末的“20”往右看,找两处都叫“保单现金价值”的栏位。
图片来源:长城人寿《长城居庸关如意版终身寿险(分红型)产品说明书》,第7页
保证利益下的保单现金价值是647,300元,红利利益演示下的保单现金价值是832,453元。右边的832,453元已经包含了左边的保证金额。
两栏相差的185,153元,就是由历年分红转化来的那部分钱(假设每年分红都达到计划书演示的水平,这些红利不断转换成额外保额,到第20年末退保时,就能多折算成这185,153元的现金价值)。
当你准备退保时,还要留意申请退保的具体时点。上述这份说明书第8页的表注写道:右侧红利利益演示栏的数值计入了保单年度末次日(即下一个保单周年日)应分配的演示红利。

图片来源:长城人寿产品说明书,第8页注6
投保人如果在保单周年日前解除合同,就拿不到这一期红利,因此在做预算时就不能把次日才分配的红利算进退保款。
若你打算等这一期红利实际派发后再退保,就要在红利分配完成后重新核对保单当时的现金价值。
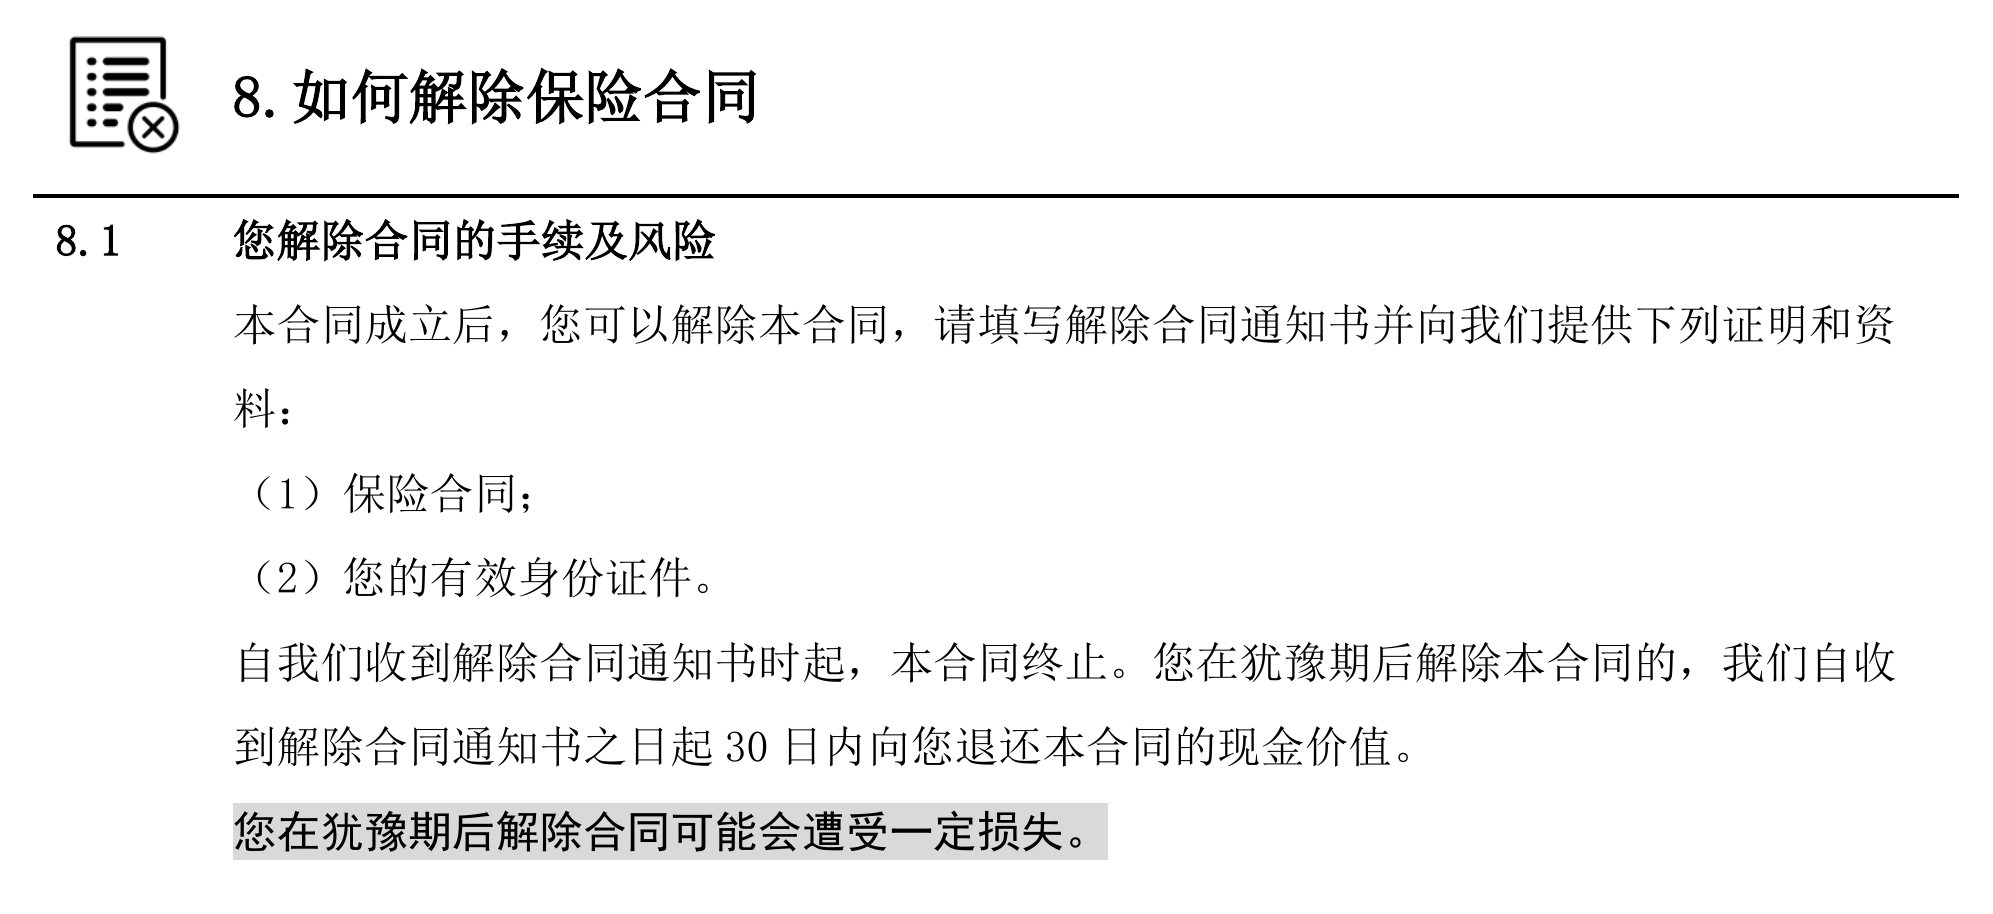
此外,按这款产品的条款,如果投保人在犹豫期后退保,保险公司须在收到解除合同通知之日起30日内退还现金价值;若家里有确定的付款日,办手续时还要给资金到账留出时间。
图片来源:长城人寿保险条款,第11页第8.1条
再举个例子,假如你二十年后会有一笔80万元的支出,虽然按红利利益演示的832,453元已经超过了这个数,但如果只按第20年末保证的现金价值647,300元做预算,那就还差152,700元。也就是说,未来二十年的实际分红能补上多少缺口,在投保时是无法确定的。
接着再看另一家公司的计划书,也按相同的用款日期和退保条件来核对。
若另一份方案设定为每年以现金领取红利,那在比较时,就要把历年领取的红利与第20年末的退保金额分开计算。历年领取的红利中,只有留存到第20年还没动用的那部分,才能算作当年的用款预算。
如果一份保单仅靠保证现金价值就够付这80万元,而另一份要等分红达到一定水平才够,那这两份方案的差别就非常明显了:若选择后者,你就得为可能出现的资金缺口另外准备一笔备用金。
#分红险 #红利实现率 #保单现金价值 #家庭资金安排
本文作者 & 排版:
财策智库
参考资料:
[1] 湖南省人民政府门户网站,《一年期以上人身保险产品信息披露规则》,中国银保监会,2022
[2] 汇丰人寿,《汇丰人寿年度红利实现率披露》,2026
[3] 长城人寿,《长城居庸关如意版终身寿险(分红型)产品说明书》,2024
[4] 长城人寿,《长城居庸关如意版终身寿险(分红型)条款》,2024
免责声明:本文涉及的内容仅供参考,本文所发文章代表作者个人观点,不代表发布者立场,同时不构成对所述产品及服务的出价、征价、要约或要约邀请,不构成买卖任何投资工具或者达成任何合作的推荐,亦不构成财务、法律、税务、投资建议、投资咨询意见或其他意见。对任何因直接或间接使用本文涉及的信息和内容或者据此进行投资所造成的一切后果或损失,本文不承担任何法律责任。